
Ai semnat pentru proprietate.
Cum te asiguri că investiția este protejată corect din prima zi?
Momentul achiziției unei vile sau al unui penthouse este cel mai vulnerabil: contractele vechi încetează, banca poate cere o poliță generică doar pe suma împrumutată, iar finisajele de lux rămân adesea complet neacoperite. Structurăm protecția adaptată noii tale proprietăți.
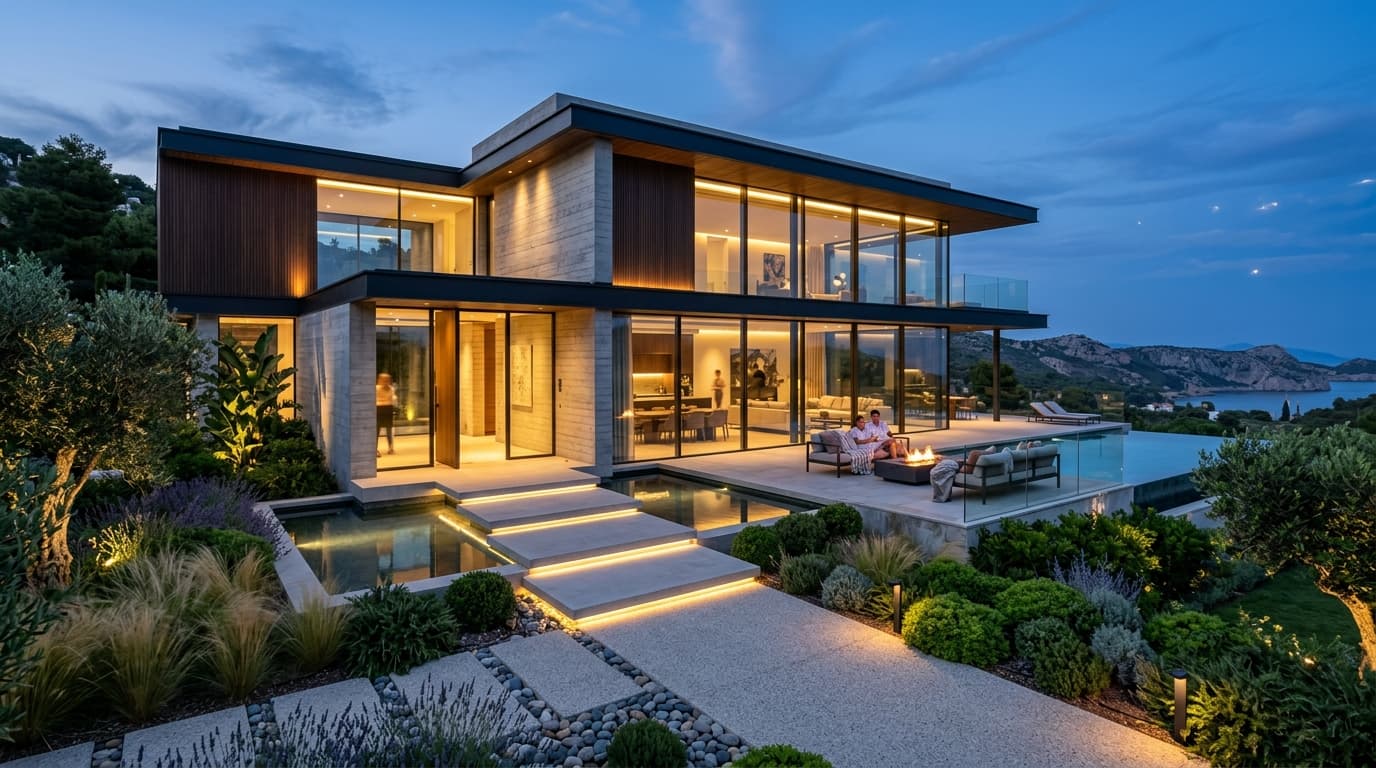
Capcana polițelor impuse la credit sau preluate mecanic de la fostul proprietar
Dacă achiziția a implicat o linie de finanțare bancară, instituția creditoare impune adesea o asigurare strict pe valoarea soldului creditului, cu cesionarea drepturilor de despăgubire. Aceasta protejează banca, dar lasă complet descoperite diferența de capital propriu investit și bunurile interioare.
De asemenea, preluarea formală a unei polițe vechi de la vânzător este riscantă: sumele asigurate pot fi calculate la prețurile de construcție din urmă cu 5–10 ani, generând o subasigurare gravă în cazul unui incident.
Checklist post-cumpărare pentru vile și penthouse-uri
Cinci verificări documentare și tehnice pe care le parcurgem împreună înainte de finalizarea configurării poliței:
Statusul polițelor anterioare ale vânzătorului
Verificăm dacă fostul proprietar avea o poliță în vigoare, dacă aceasta a fost cesionată băncii, dacă se reziliază la semnare sau dacă există riscul de întrerupere completă a acoperirii din prima zi de preluare a cheilor.
Clarificarea cadrului legal: Obligatoriu (PAD) vs. Facultativ
În România, Legea nr. 260/2008 impune asigurarea obligatorie a locuințelor (PAD) exclusiv pentru trei riscuri de dezastru natural (cutremur, alunecare de teren, inundație ca fenomen natural), până la limita legală maximă (100.000 lei pentru locuințele de Tip A, respectiv 50.000 lei pentru Tip B). Pentru o reședință premium, PAD reprezintă exclusiv o cerință legală de bază; nu acoperă incendiul, explozia, furtuna, avariile accidentale ale instalațiilor, finisajele de autor sau bunurile de valoare, acestea necesitând o analiză facultativă dedicată în funcție de condițiile contractuale ale produsului.
Inventarul finisajelor și instalațiilor de autor
Audităm dacă proprietatea include sisteme de climatizare VRF, panouri fotovoltaice, vitraje glisante de mari dimensiuni, automatizări KNX, lift interior sau marmură masivă ce cer clauze specifice de avarii accidentale.
Planificarea lucrărilor de amenajare sau renovare
Dacă urmează modificări interioare, schimbări de pardoseli sau lucrări de extindere, polițele standard exclud adesea daunele produse în timpul șantierului dacă nu a fost activată o clauză de lucrări de reamenajare.
Regimul de utilizare & perioadele de neocupare inițială
Dacă proprietatea rămâne temporar neocupată până la finalizarea mutării sau a mobilării, trebuie setate notificări clare către asigurător pentru a evita excluderea efracției sau a daunelor provocate de apă.
Solicită o evaluare pentru noua proprietate
Transmite-ne câteva detalii preliminare despre imobilul achiziționat. Vom analiza cerințele tehnice și vom programa o discuție confidențială.
Tell us what you would like to protect.
We will review the requirements and determine the appropriate insurance route. Every enquiry is handled under strict confidentiality.